Рынок жилья в России добрался до "дна": когда ждать разворота и кто успеет допрыгнуть до дешёвой ипотеки
18.08.2026
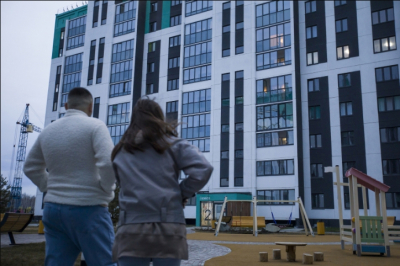
Рынок недвижимости в России переживает далеко не самый простой период своей новейшей истории. То, что ещё два-три года назад казалось незыблемым — постоянный рост цен, ажиотажный спрос, быстрое закрытие сделок, — сегодня обернулось новой реальностью, в которой застройщики вынуждены буквально бороться за выживание, а покупатели всё чаще откладывают решение жилищного вопроса на неопределённый срок. Официальная статистика и экспертные оценки рисуют картину системного охлаждения, которое уже перестало быть временной коррекцией и всё больше напоминает затяжной кризис структурного характера.
Согласно последним данным Росстата, на которые ссылаются «Известия», объём строительных работ в России снижается уже пятый месяц подряд. Это тревожный сигнал, поскольку строительная отрасль традиционно выступает одним из локомотивов экономики, формируя значительную часть ВВП и обеспечивая занятость миллионов граждан. Однако сейчас даже привычные темпы ввода жилья в эксплуатацию начинают замедляться, а многие девелоперские проекты сдаются с заметными задержками. Причины такого положения дел лежат на поверхности: высокие процентные ставки делают кредиты для застройщиков непомерно дорогими, стоимость строительных материалов и рабочей силы продолжает расти, а платёжеспособный спрос населения, напротив, сокращается под давлением инфляции и общей экономической неопределённости.
Заместитель председателя комитета Госдумы по строительству и ЖКХ Светлана Разворотнева в беседе с НСН обрисовала ситуацию предельно чётко и без излишнего оптимизма. По её словам, рынок действительно находится в фазе длительного охлаждения, и это не случайное колебание, а устойчивый тренд. Один из самых красноречивых показателей — данные госкомпании «Дом.рф», согласно которым около 70% построенного жилья сегодня не находит своих покупателей. Это колоссальный объём нераспроданных квадратных метров, который замораживает деньги девелоперов, не даёт им запускать новые проекты и создаёт риск так называемых «обманутых дольщиков» нового поколения — хотя сейчас механизмы защиты граждан стали лучше, чем в 2000-х, опасность всё равно сохраняется.
Ключевая ставка Центробанка остаётся главным болевым фактором всей истории. Пока она держится на двузначных значениях, ипотека для большинства семей остаётся недоступной. Даже с учётом существующих льготных программ, число тех, кто может позволить себе взять кредит на жильё, резко сузилось. Разворотнева отмечает, что рынок начинает понемногу оживать по мере того, как ставка снижается — пусть и крайне медленно. Она называет ориентир в 10–12% годовых как ту точку, после которой можно ожидать заметного оживления спроса. Однако пока до этих значений далеко, и вопрос в том, сколько времени понадобится регулятору, чтобы смягчить денежно-кредитную политику, не спровоцировав при этом новый виток инфляции.
Особую тревогу эксперта вызывает ситуация с жильём экономкласса. Парадокс, но при общем переизбытке нераспроданных квартир на рынке начинает формироваться дефицит доступного жилья. Это означает, что самые недорогие лоты, которые могли бы приобрести семьи со средним и даже ниже среднего достатком, фактически исчезают. Застройщикам в условиях высокой себестоимости строительства просто невыгодно возводить бюджетные дома — маржинальность таких проектов слишком низкая, а риски, напротив, высоки. В результате, как подчёркивает Разворотнева, уже в Москве фиксируется нехватка предложений в экономсегменте, и это тревожный звонок для всего рынка. Если тенденция сохранится, сокращение предложения неминуемо приведёт к росту цены квадратного метра, что сделает жильё ещё менее доступным для широких слоёв населения.
Правительство, осознавая остроту проблемы, уже предприняло определённые шаги. Было выделено 300 миллиардов рублей на субсидирование процентной ставки, однако этих средств, по оценке парламентария, явно недостаточно для масштабного перелома ситуации. Более того, текущий подход, при котором поддержка направляется преимущественно застройщикам, а не конечным потребителям, Разворотнева считает ошибочным. По её мнению, государству стоит пересмотреть приоритеты и начать адресно помогать семьям, которые нуждаются в улучшении жилищных условий, а не просто спасать девелоперские компании от банкротства. Иначе говоря, деньги должны идти не на поддержание бизнеса любой ценой, а на создание реального платёжеспособного спроса, который, в свою очередь, вытянет и строительный сектор.
Она предлагает конкретные альтернативные механизмы. Например, выкуп государством готового жилья для формирования фонда наёмного жилья. Это решило бы сразу две задачи: с одной стороны, застройщики получили бы возможность сбыть уже построенные, но нераспроданные квадратные метры и разморозить оборотные средства; с другой — граждане получили бы доступ к арендному жилью по социально приемлемым ставкам, что особенно актуально для тех, кто не может взять ипотеку даже по льготной программе. Второй вариант — прямая поддержка семей, например, в виде жилищных сертификатов или субсидий на первоначальный взнос. Такой подход, по мнению Разворотневой, был бы более справедливым и экономически эффективным, чем текущая политика субсидирования ставок для застройщиков, которая часто воспринимается как помощь «толстым кошелькам».
Важно понимать, что проблема банкротств девелоперов — это не просто корпоративная история. За каждым таким банкротством стоят сотни или даже тысячи дольщиков, которые могут лишиться и денег, и жилья. Именно поэтому, как отмечает Разворотнева, наибольший риск сегодня сосредоточен в регионах, где строительный бизнес менее устойчив, чем в Москве или Санкт-Петербурге, а покупательская способность населения значительно ниже. Там любое ухудшение конъюнктуры может стать фатальным. Однако и в столицах ситуация далека от благополучной — дефицит экономжилья уже проявился, и это лишь начало.
Своеобразным дополнением к картине служит мнение основателя Российской гильдии риелторов Константина Апрелева, который в беседе с НСН предложил нестандартный взгляд на проблему задержек ввода жилья. Он считает, что ужесточение штрафов за срыв сроков не даст желаемого эффекта, потому что сегодня застройщику экономически выгоднее сдать дом позже, если в нём продано мало квартир. Выручка от реализации не покрывает издержки, а штрафные санкции воспринимаются как неизбежные издержки, которые всё равно меньше, чем убытки от форсирования строительства при пустых продажах. Вместо этого Апрелев предлагает использовать налоговые инструменты, чтобы сделать своевременную сдачу объекта более привлекательной, чем затягивание. Это ещё один штрих к портрету отрасли, где классические рыночные стимулы перестают работать, а административные методы оказываются малоэффективными.
Таким образом, российский рынок жилья оказался в точке бифуркации. С одной стороны, есть объективные макроэкономические факторы — высокая ставка, инфляция, снижение реальных доходов населения. С другой — структурные перекосы, такие как дефицит экономжилья при общем переизбытке дорогих и недоступных для большинства квартир. Текущие меры поддержки, по общему признанию экспертов, недостаточны и зачастую направлены не туда. Если правительство в ближайшее время не найдёт в себе смелости переориентировать помощь с застройщиков на семьи и не запустит альтернативные механизмы вроде выкупа жилья в наёмный фонд, нас, по словам Разворотневой, ждёт дальнейшая стагнация. А это означает не только замороженные стройки и убытки девелоперов, но и ухудшение жилищных условий миллионов россиян, которые так и останутся без возможности приобрести собственное жильё в обозримом будущем.